Omkvalificering: Skattemyndighederne anker igen en tabt skattesag om trippelbeskatning
Skatte- og Vækstministeriet har valgt at anke endnu en sag om trippelbeskatning, som staten tabte i byretten. Anken sker på trods af, at skatte- og vækstminister Jakob Engel-Schmidt offentligt har udtalt, at ingen borger skal betale mere end 100 procent i skat af sin indkomst. Sagen sætter igen fokus på to begreber, som rammer selvstændige konsulenter hårdt: omkvalificering og trippelbeskatning. Det skriver Skattesager.dk.
Hvad er sket i sagen?
Retten i Glostrup har i en dom på over 80 sider givet en konsulent medhold i, at han ikke skal trippelbeskattes af sin indkomst. Alle tre dommere var enige. Konsulenten havde udført opgaver for en større virksomhed gennem sit eget selskab, men Skattestyrelsen vurderede, at han reelt var lønmodtager og ikke selvstændig konsulent. Dette kalder man for omkvalificering og sker dagligt for mange små virksomheder der 1 eller få arbejdsgivere.
Sagen vedrører indkomståret 2016 til 2018, og myndighederne rejste sagen i 2018. Den har dermed varet i omkring otte år. Det drejer sig om indkomst på knap 1,5 millioner kroner. Taber konsulenten i landsretten, kan skattekravet ende på mellem 1,6 og 1,7 millioner kroner, altså mere end hele indtægten. Dertil kommer at kravet er rentebærende.
Konsulenten har nu fået besked om, at Skatteministeriet anker dommen. Ministeren har selv bekræftet anken på Facebook, men skriver samtidig, at han som minister ikke kan blande sig i, hvilke borgere myndighederne fører sager mod. Han har i stedet bedt Kammeradvokaten undersøge, om verserende retssager kan udsættes, indtil et kommende lovforslag har afklaret området.
Omkvalificering: Når selskabets indtægt bliver din løn
Omkvalificering betyder, at skattemyndighederne ser bort fra den formelle konstruktion og i stedet beskatter efter det, de anser for de reelle forhold. I konsulentsager handler det om princippet om rette indkomstmodtager. Ifølge Skattestyrelsen kan trippelbeskatning opstå, hvis myndighederne i en konkret situation vurderer, at det er selskabets ejer og ikke selskabet, der er rette indkomstmodtager af betalingen for en ydelse.
Typisk sker det, når konsulenten arbejder som en integreret del af kundens virksomhed. EY peger blandt andet på, at det er et faresignal, hvis selskabet kun har én kunde. Andre faktorer kan være, at kunden leder og fordeler arbejdet, stiller arbejdsredskaber til rådighed, betaler pr. time uden økonomisk risiko for selskabet, eller at aftalen i praksis ligner et ansættelsesforhold. Også selvom du har underleverandører.
Advokatsamfundet har beskrevet problemstillingen sådan, at det ikke altid er let at vurdere, om en person er lønmodtager, og at personer kan være i god tro om, at arbejdet sker i selskabets regi, selvom myndighederne konkret vurderer det anderledes.
Trippelbeskatning: Samme kroner beskattes tre gange
Når indtægten omkvalificeres til personlig lønindkomst, burde det umiddelbart betyde, at selskabets beskatning bortfalder. Det sker bare ikke nødvendigvis. Skattestyrelsen beskriver selv, hvordan ejeren beskattes som lønmodtager, selskabet stadig beskattes af betalingen, fordi det har modtaget pengene, og ejeren derefter betaler udbytteskat, når pengene udloddes.
| Trin | Hvem beskattes | Skattetype |
|---|---|---|
| 1 | Konsulenten personligt | Lønindkomst efter omkvalificering |
| 2 | Konsulentens selskab | Selskabsskat af samme honorar |
| 3 | Konsulenten igen | Udbytteskat, når pengene trækkes ud |
Regneeksempel på 100 kroners honorar
Eksemplet er forenklet og bygger på omtrentlige marginale satser. Den præcise belastning afhænger af den enkeltes indkomst, kommune og udbyttets størrelse.
| Post | Beløb |
|---|---|
| Honorar faktureret via selskabet | 100,00 kr. |
| Personskat ved omkvalificering, ca. 52 % | 52,00 kr. |
| Selskabsskat 22 % | 22,00 kr. |
| Udbytteskat 42 % af resterende 78 kr. | 32,76 kr. |
| Samlet skat | 106,76 kr. |
| Samlet skatteprocent | ca. 107 % |
Revisionshusene har opgjort den samlede belastning til forskellige niveauer. AORS.DK taler om omkvalificeringer på op til 112 procent, mens EY nævner op til 111 procent. I sygeplejersken Rie Vellings meget omtalte sag på DR.DK var kravet 115 procent.
Rie Velling sagen og den politiske udvikling
Sygeplejersken Rie Nisted Velling har i mere end ni år kæmpet mod et krav om at betale 115 procent i skat af sin indkomst. Hun vandt klart i byretten, men skattemyndighederne ankede. Den nye sag fra Glostrup følger samme mønster.
Politisk er der bevægelse. Folketinget vedtog den 1. oktober 2026 beslutningsforslag B 27 fra Venstre, som pålægger regeringen at løse problemet med rette indkomstmodtager, så ingen risikerer en samlet skattebetaling på over 100 procent. Skatte- og vækstministeren bekræftede under behandlingen, at regeringen arbejder på et lovforslag, der skal løse problemet både fremadrettet og bagudrettet.
Det er derfor svært at forklare, hvorfor ministeriet fortsat anker sager, som staten har tabt, mens et lovforslag med tilbagevirkende kraft er undervejs.
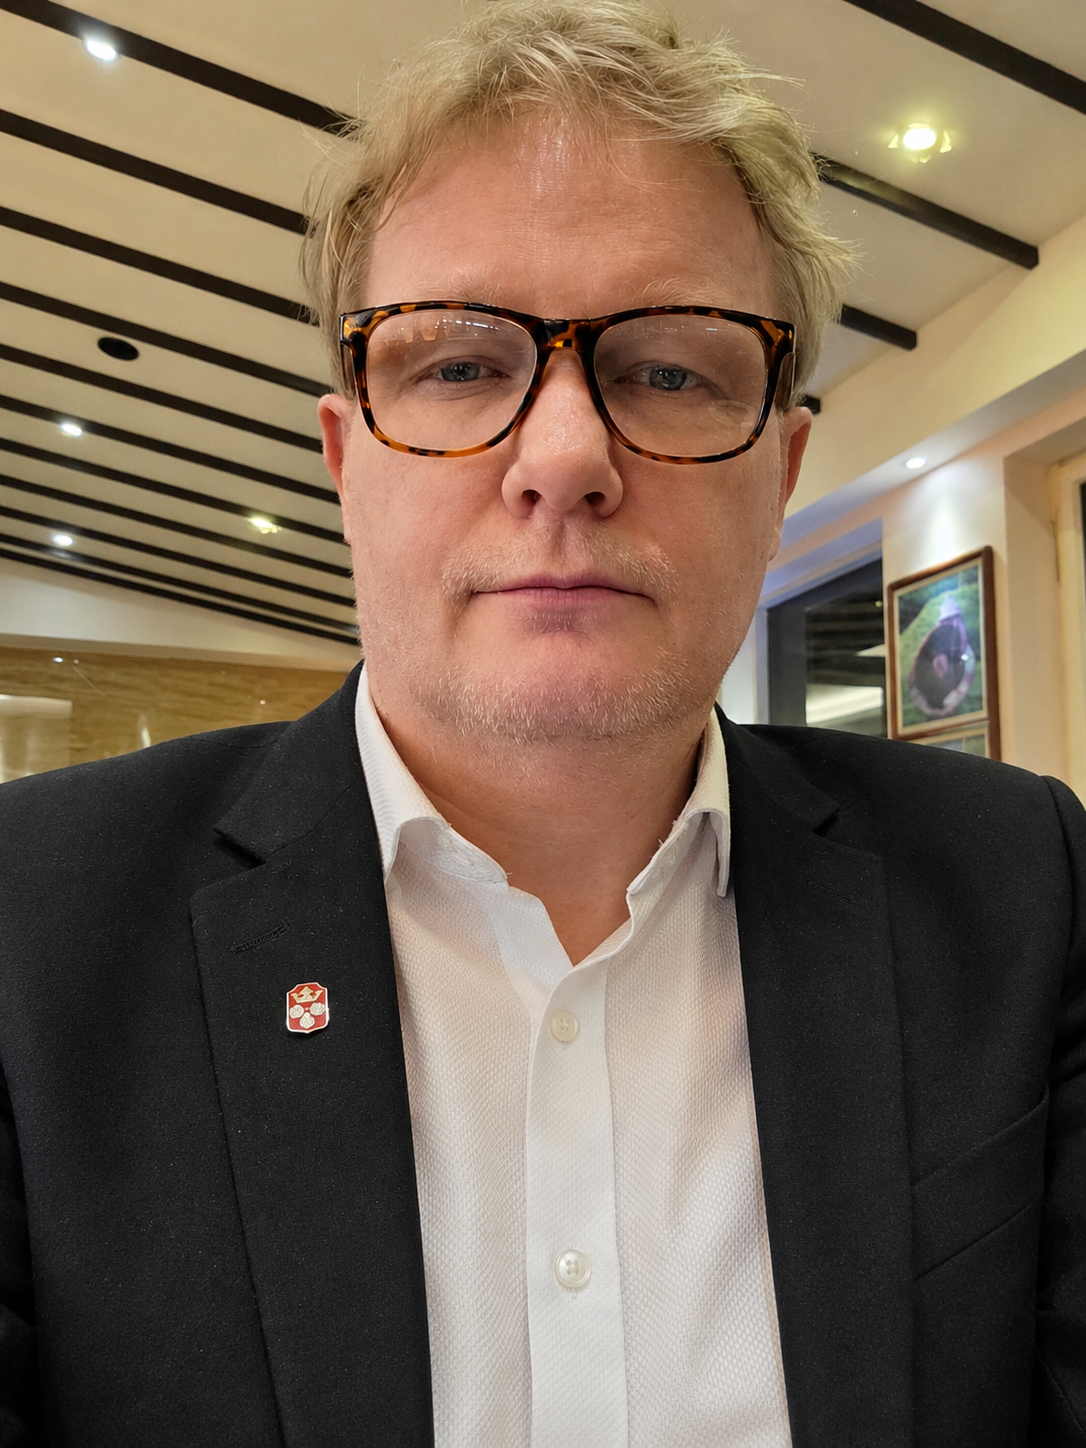
“Det er et forfærdeligt vanvid, at forfølge virksomheder og familier på den måde. Det er ulovligt og bør stoppe. Renterne ligeså. Ministeren siger det skal stoppe, men vil ikke blande sig i, om Skattestyrelsen anker tabte skattesager og dermed retsforfølger uskyldige.”
Det siger Michael Rasmussen, partner i Advokat og Revisor Samvirket A/S og stifter af skattesager.dk – foto herunder:
Kan trippelbeskatningen begrænses?
Praksis viser, at beskatningen i visse tilfælde kan reduceres. I SKM2023.47.LSR nedsatte Landsskatteretten trippelbeskatningen med den løn, selskabet allerede havde udbetalt til konsulenten, så denne del af indkomsten ikke blev beskattet tre gange.
| Forebyggende tiltag | Formål |
|---|---|
| Flere kunder i selskabet | Viser selvstændig erhvervsvirksomhed |
| Skriftlige kontrakter mellem selskab og kunde | Dokumenterer at selskabet er aftalepart |
| Momsregistrering ved omsætning over grænsen | Understøtter selskabets reelle drift |
| Selskabet bærer økonomisk risiko | Adskiller ydelsen fra et ansættelsesforhold |
| Egne arbejdsredskaber og egen arbejdstilrettelæggelse | Mindsker lighed med lønmodtagerstatus |
| Løbende lønudbetaling fra selskabet til ejeren | Kan begrænse den tredje beskatning |
Vores vurdering
Sagen fra Glostrup viser, at retssikkerheden på området fortsat er under pres. Konsulenter, freelancere og bestyrelsesmedlemmer, der fakturerer gennem eget selskab, bør gennemgå deres kontrakter og arbejdsforhold nu. Er du allerede i en sag, kan det være relevant at få vurderet, om sagen kan sættes i bero, indtil det kommende lovforslag foreligger.
| Kilde: | Skattestyrelsen, Folketinget, Lovguiden, Advokatsamfundet, Retten i Glostrup, Morten Jensen, skattesager.dk |
| Kildelinks: | Skattestyrelsen: Trippelbeskatning, kan det ske for dig? Lovguiden: B 27 om rette indkomstmodtager Advokatsamfundet: Early warning, rette indkomstmodtager https://skat.dk/erhverv/selskaber-fonde-og-foreninger/selskaber-og-fonde/trippelbeskatning-kan-det-ske-for-dig, https://advokatsamfundet.dk/media/bq5hspv1/early-warning-rette-indkomstmodtager-trippelbeskatning.pdf aors/metropol skriver løbende om omkvalificering. |
| Fotokredit: | skattestyrelsen, fotograf ukendt |
| Tags: | #Trippelbeskatning, #Omkvalificering, #RetteIndkomstmodtager, #JakobEngelSchmidt, #RieVelling, #Skattestyrelsen, #Skatteministeriet, #Kammeradvokaten, #RettenIGlostrup, #Konsulent, #Selskabsskat, #Udbytteskat, #B27, #Retssikkerhed, #AORS |
| Copyrights: | Ⓒ 2026 Copyright by skattesager.dk kan deles ved aktivt link til denne artikel. |